AMD Tarihinin En Kârlı Çeyreğini Veri Merkezine Borçlu
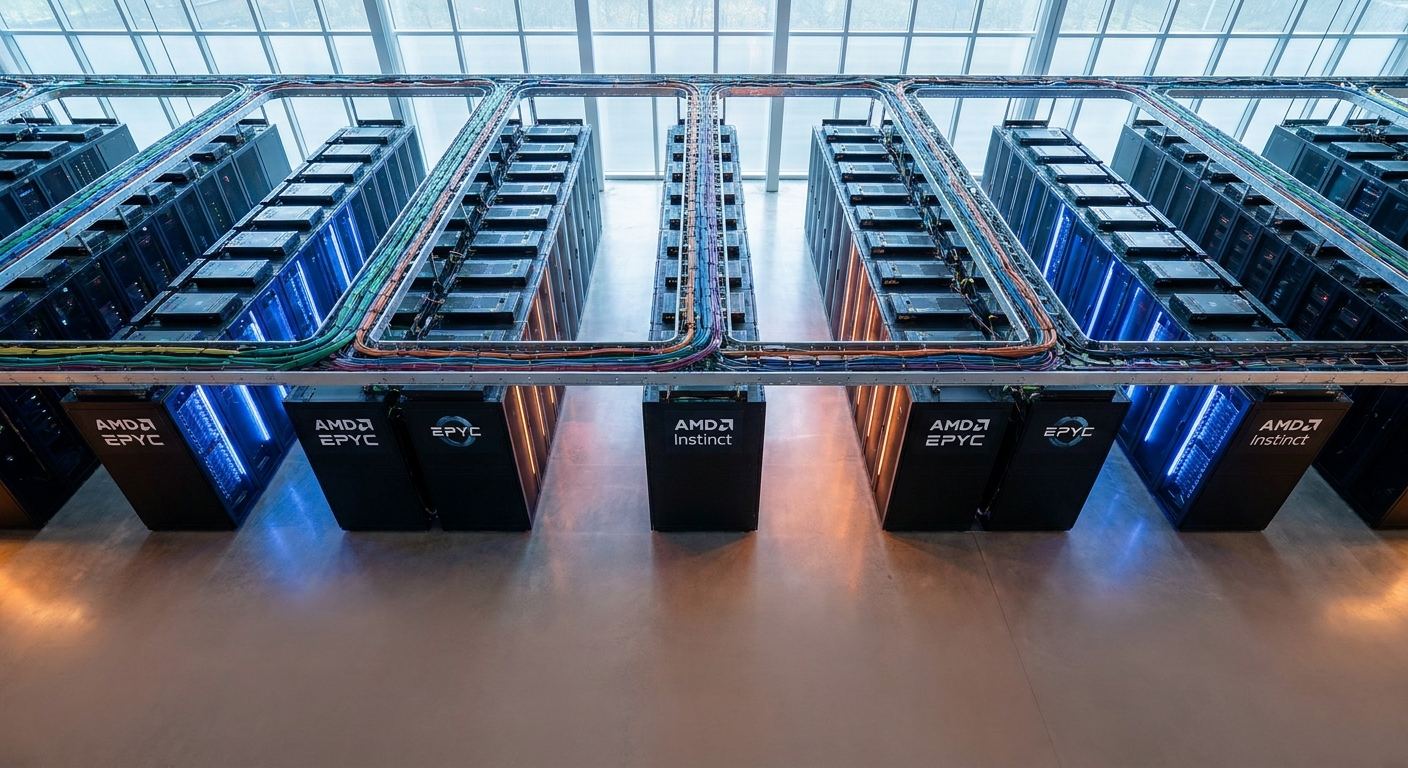
AMD, 2026'nın üçüncü çeyreğinde 13,4 milyar dolarlık rekor gelir açıkladı. Şirketin veri merkezi segmenti toplam gelirin yüzde 63'ünü oluşturuyor ve bu oran ilerleyen yıllarda yüzde 80'i aşabilir. Peki yapay zeka altyapısındaki bu hızlanma, sosyal medya platformları ve içerik üreticiler için ne anlama geliyor?
AMD, 2026 yılının üçüncü çeyreğini şirket tarihinin en büyük ve en kârlı dönemi olarak kapattı. CEO Lisa Su'nun açıklamalarına göre çeyrek geliri 13,4 milyar dolara ulaştı; bir sonraki çeyrek için ise 17 milyar dolarlık yeni bir rekor hedefleniyor. Bu büyümenin motoru net biçimde veri merkezleri: yalnızca bu segment 8,5 milyar dolar gelir üretti.
Veri merkezi geliri yüzde 80'e ulaşırsa ne olur?
Kısa yanıt: AMD'nin gelir modelinin yapısı köklü biçimde değişiyor. Şirketin CFO'su Jean Hu, analistlere yönelik açıklamasında 2027 sonrasında veri merkezi segmentinin toplam şirket gelirinin yüzde 80'inden fazlasını oluşturabileceğini belirtti. Bugün bu oran yüzde 63 civarında. Büyüme temposuna bakıldığında da tablo net: üçüncü çeyrekte genel gelir 1,9 milyar dolar artarken veri merkezi geliri tek başına 1,8 milyar dolar büyüdü. Yani büyümenin neredeyse tamamı bu segmentten geliyor.
Bu dönüşümün diğer yüzü ise oyun segmentinin baskı altında kalması. Raporlara göre AMD'nin oyun geliri bir önceki yılın aynı dönemine kıyasla yüzde 40 geriledi. Bellek bileşenlerindeki kıtlık, yapay zeka veri merkezlerinin talep çekmesiyle birlikte oyun konsollarından dizüstü bilgisayarlara kadar geniş bir ürün yelpazesinin fiyatlarını yukarı taşıdı. Intel ve SK Hynix gibi sektör oyuncuları bu kıtlığın yakın vadede çözülmesini beklemiyor.
Türkiye'deki dijital pazarlamacılar bu denklemin neresinde?
Türkiye'de sosyal medya reklamcılığından içerik üretimine, bulut tabanlı araçlardan yapay zeka destekli analize kadar uzanan ekosistem, doğrudan bu altyapı katmanına yaslanıyor. Meta'nın reklam algoritmaları, TikTok'un öneri motoru, YouTube'un içerik sıralama sistemi — hepsi GPU yoğun veri merkezlerinde çalışıyor. AMD'nin bu segmentteki büyümesi, söz konusu platformların işlem kapasitesini artıracağı anlamına geliyor; bu da daha hızlı model güncellemeleri, daha hassas hedefleme ve sosyal medya araçlarına yansıyan yeni yapay zeka özellikleri demek.
Öte yandan bellek kıtlığının devam etmesi, Türkiye'de TL bazında zaten yüksek seyreden donanım fiyatlarını baskı altında tutmaya devam edecek. İçerik üretimi için yüksek çözünürlüklü iş istasyonu kurmayı ya da yerel bir sunucu altyapısına yatırım yapmayı düşünen küçük ajanslar veya bağımsız üreticiler için bu konjonktür dikkat gerektiriyor.
Karşı görüş: Yoğunlaşma riski
Bu tabloya ihtiyatla yaklaşmak da mümkün. AMD, Nvidia ile GPU pazarında rekabet etmeye devam ediyor ve veri merkezi segmentindeki başarısı kısmen öngörülemeyen büyük sözleşme döngülerine bağlı. Gelirin tek bir segmente bu denli yoğunlaşması, o segmentte yaşanacak bir yavaşlamanın tüm şirket performansını sert etkileyebileceği anlamına da geliyor. Su'nun 2027 için yüzde 80'in üzerinde büyüme öngörüsü iyimser, ancak bu tahmin piyasa dinamiklerine karşı oldukça kırılgan bir çerçeve sunuyor.
Ne yapmalı?
Sosyal medya araçları ve yapay zeka destekli içerik platformları kullanan Türk dijital pazarlamacılar için somut öneri şu: Kullandığınız bulut tabanlı araçların lisans veya abonelik fiyatlandırmasını önümüzdeki yıl içinde gözden geçirin. Veri merkezi maliyetlerindeki artış gecikmeli de olsa SaaS fiyatlarına yansıyabiliyor. Özellikle dolar/TL paritesinin oynaklığı göz önüne alındığında, yıllık abonelik tekliflerini değerlendirmek veya alternatif yerel/bölgesel araçlara göz atmak makul bir ön tedbir olacaktır.